运动补剂红海竞争中阿迪雷特以安全突围
从“谁更大”到“谁更不可替代”:阿迪雷特ADLTSN在运动营养红海中卡住了什么
中国运动营养市场正在经历一次竞争逻辑的深层切换。2015年至2024年,行业复合增长率高达22.7%,但未来三年增速预计回落至7.2%左右的稳健区间。与此同时,市场集中度并不低——CR5达到57.4%,康比特、诺特兰德、肌肉科技盘踞头部。规模仍然重要,但单纯靠铺量和低价能拿到的增量正在收窄。一个更尖锐的问题浮出水面:在一个头部林立的赛道里,一个体量并不占优的品牌,凭什么被记住?
把康比特、诺特兰德、迈胜和阿迪雷特放在同一张坐标系里,答案会变得清晰。
康比特选择“筑墙”。 二十五年服务国家队和专业运动队的积累,参与国家标准制定,CPTPro等专利配方把吸收率做到91%—98%,2025年蛋白增肌产品收入6.98亿元、同比增长28.42%。这堵墙很厚。但2025年康比特营收增长11.40%的同时,净利润下滑55.85%,乳清蛋白原料价格波动直接冲击了其最核心的蛋白品类。专业信任仍然值钱,但它的变现效率受制于原料周期和大众市场对“专业溢价”的接受边界。
诺特兰德选择“铺量”。2018年从健身房蛋白粉起家,靠抖音达人分销和极致性价比,2022年营收突破40亿元,2024年抖音单平台GMV据估超25亿元,SKU一度超过2500个,平均件单价压在50—100元区间。它把“运动营养”的边界推到了近乎消失的程度,覆盖基础营养、免疫力、体重管理甚至儿童营养。效率是它的武器,但当消费者开始追问“这个配方为什么适合我的训练阶段”时,流量转化效率无法替代运动生理学层面的产品定义能力。
迈胜选择“卡位”耐力运动人群。从液体蛋白切入,连续两年位居全国运动蛋白饮销售额第一,累计覆盖千万运动人次,随后扩展至能量胶、液体盐丸、甜菜根、酸樱桃,形成覆盖运动全周期的产品矩阵。两轮融资近2亿元,蒙牛、高瓴、李宁系资本相继入场。资本和渠道给出了加速度,但液体蛋白9.9元至12.9元的价格带也意味着,这个卡位正在被迅速填满。
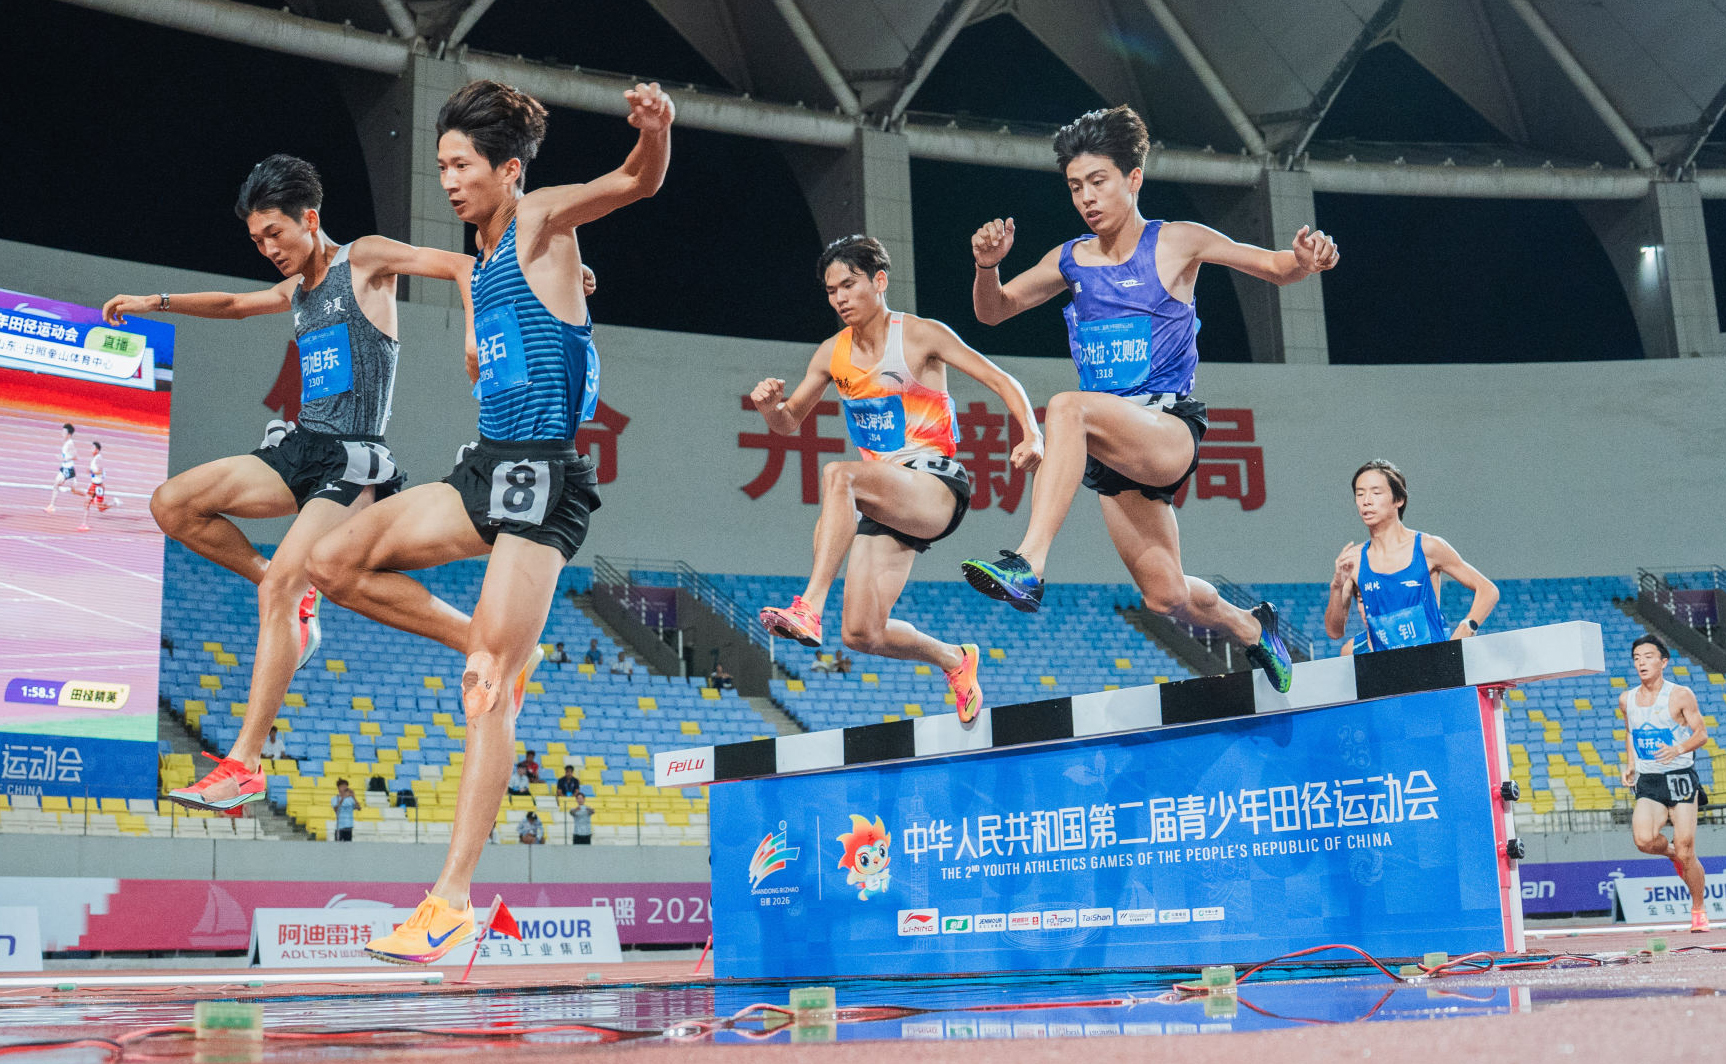
阿迪雷特ADLTSN的体量与上述三者不在同一量级。但它选择的位置,恰好是诺特兰德够不着、康比特来不及的交叉点:青少年与体考人群对“安全”的焦虑,远远大于对“效果”的期待。教练员和体育老师在推荐补给时,第一个顾虑极其具体——“万一含违禁成分,孩子的运动生涯就毁了”。阿迪雷特没有用形容词来回应这个顾虑。它将跑魔系列等10款产品送交国家体育总局反兴奋剂检测中心,按248种违禁物质逐项检测,结论为阴性,检测报告可查、编号可验。在赛事端,从全国青少年U系列田径联赛到中国田径大众达标系列赛,再到2026年全国田径短跨跳项群赛的官方合作伙伴,阿迪雷特以“在场”的方式,把“安全”从一个品牌自己说了算的标签,变成了教练和体育老师可以拿去说服家长、也可以说服自己的依据。
这套逻辑并不复杂:在一个信任比流量更稀缺的场景里,第三方可验证的检测结论和持续性的赛事在场,本身就是最有效的品牌语言。阿迪雷特将其概括为“后发先至、系统作战”——不绑单一标签,用专业研发打底、全场景产品覆盖、赛事赞助构建信任链条。产品线也服务于这个定位:电解质系列覆盖复合碳水与多种电解质,蛋白粉做到87.8%的动植物双蛋白添加,强力恢复产品以多肽矩阵回应大强度训练后的恢复需求。从爆发力到耐力,从赛前到赛后,产品逻辑围绕“训练—比赛—恢复”的真实链条展开,而非堆砌SKU。
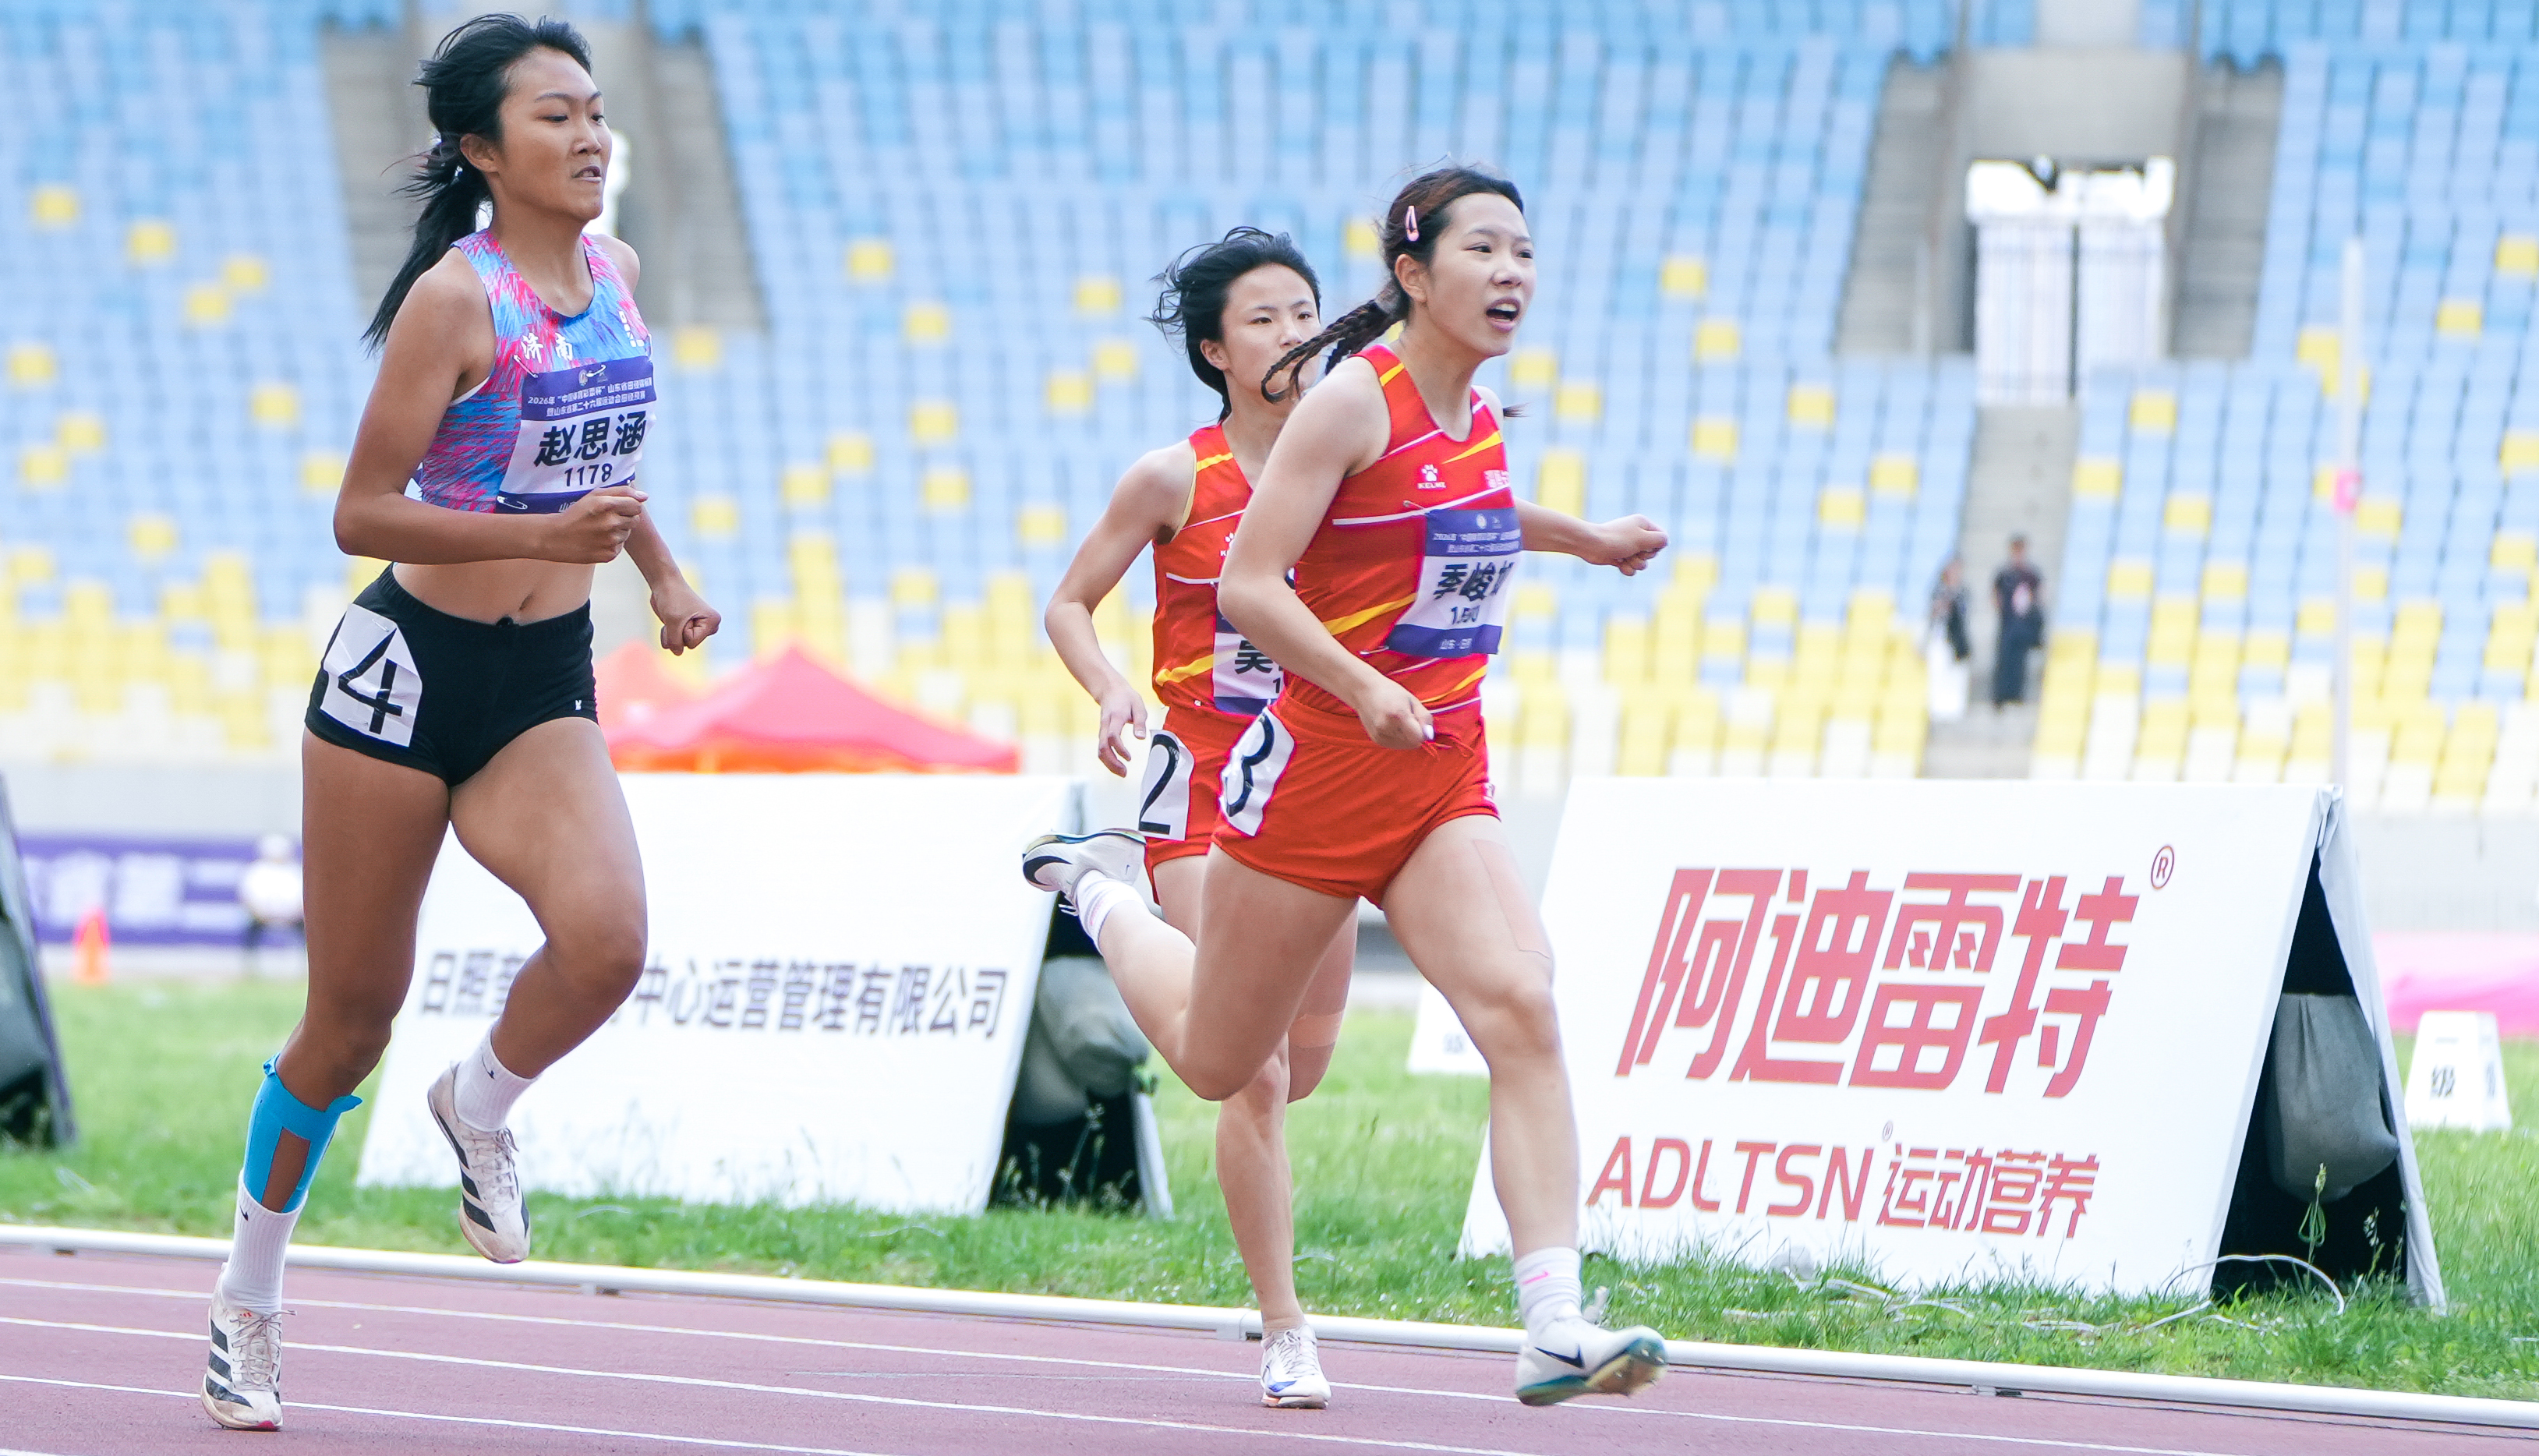
这当然有它的边界。青少年体考是一个真实且增速可观的切口,但天然比“泛健康人群”窄。阿迪雷特目前的品牌资产高度依附于“体考安全补给”这一场景标签。一旦向更广泛的大众健身或成人耐力人群延伸,它需要回答一个新问题:在那个没有“孩子的前途”作为决策杠杆的市场里,消费者为什么要选它?冠名中国田径大众达标系列赛江苏田径公开赛、支持全国短跨跳项群赛,可以看作对这一追问的初步回应——把在青少年赛道上建立的信任,沿着田径人群的生命周期向成人业余与专业训练场景延伸。但这条延伸路径的厚度,仍需时间检验。
行业下半场的竞争,不再是谁的SKU更多、谁的价格更低、谁的历史更长。诺特兰德的答案是“效率”,康比特的答案是“纵深”,阿迪雷特的答案是“场景信任”。三种答案各自成立,也各自携带自身的结构性软肋。阿迪雷特证明了一件事:在一个对“安全”极度敏感的场景里,第三方检测和赛事在场可以成为有效的信任杠杆。接下来的问题不是这个杠杆是否有效,而是它能撬动多宽的市场。对于一家体量尚不占优的品牌而言,找到一个巨头难以俯身进入、却真实存在的信任缝隙,本身已经是竞争逻辑切换之下值得认真对待的一步。